

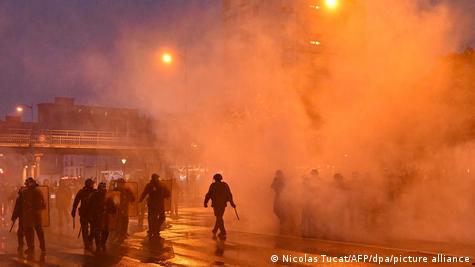
Franca në protesta, interesat po shpërthejnë buxhetin francez
Për shkak të protestave në të gjithë vendin, Franca do të alokojë katër miliardë euro shtesë për arsimin. Mirëpo, ky vend i zhytur thellë në borxhe nuk ka pothuajse asnjë hapësirë manovrimi financiar.
E zhytur rëndë në borxhe, e bllokuar politikisht në një ngërç midis ekstremeve, e drejtuar nga një qeveri pa shumicë në Parlament: këto janë fjalët kyçe që përmbledhin situatën e Francës.
Në një kohë kur, si reagim ndaj protestave kombëtare, qeveria e pakicës planifikon të alokojë deri në vitin 2030 katër miliardë euro hua me terma lehtësues për rinovimin e shkollave dhe t’u japë një miliard euro universiteteve deri në vitin 2029, bëhet fjalë për para që shteti në realitet nuk i ka. Borxhi francez kap shifrën e rreth 120 për qind të Prodhimit të Brendshëm Bruto (PBB).
Për krahasim: pavarësisht planit prej 600 miliardë eurosh dedikuar infrastrukturës dhe mbrojtjes, niveli i borxhit të Gjermanisë është rreth 65 për qind.
Si emetuese, Gjermania ruan vlerësimin maksimal AAA. Franca, nga ana tjetër, vlerësohet me AA, A+ ose Aa3 në varësi të agjencive të vlerësimit. Ndërsa perspektivat e Gjermanisë konsiderohen përgjithësisht të qëndrueshme, disa agjenci i vlerësojnë ato të Francës si negative.
Kjo është arsyeja pse qeveria e Parisit duhet të paguajë norma interesi më të larta se ajo e Berlinit. Kjo primë rreziku, e quajtur “spread”, në krahasim me obligacionet shtetërore gjermane, nuk ka qenë kurrë më e lartë që nga kriza financiare. Për obligacionet dhjetëvjeçare, Franca paguan pothuajse 1,6 për qind interes më shumë se Gjermania.
Termometri i financave franceze
Spread-i funksionon si një termometër i tregjeve të obligacioneve, shpjegon Friedrich Heinemann, ekonomist në Qendrën Leibniz për Kërkime Ekonomike Evropiane (ZEW) në Mannheim. «Ky termometër atëherë detyron të bësh një kthesë prapa. Kur spread-i rritet shumë fuqishëm, kushtet e financimit francez gjenden gjithashtu nën presion dhe të gjithë ata që kanë nevojë për një kredi në Francë duhet të paguajnë norma interesi më të larta. Bankat atëherë gjenden në vështirësi dhe kriza nuk resht së përkeqësuari», shpjegon Heinemann në një intervistë dhënë për DW.
«Kjo mund të çonte atëherë në një krizë financiare, e cila do t’u bënte të qartë edhemë skeptikëve: nuk mund të vazhdohet kështu, përveç nëse dëshirohet të pranohet një kolaps i vërtetë ekonomik.»
Landry Charrier nuk beson në një fund të shpejtë të “festës së borxhit” francez. «Francezët janë të vetëdijshëm për nivelin e lartë të borxhit publik. Por borxhi mbetet abstrakt për sa kohë që pasojat e tij vështirë se ndihen në jetën e përditshme. Sipas INSEE (Instituti Kombëtar i Statistikave dhe Studimeve Ekonomike, shën. i red.), 56 për qind e popullsisë përfiton më shumë shërbime dhe përfitime publike sesa paguan taksa dhe kontribute. Shumica ka pra çdo interes që status quo-ja të vazhdojë», shpjegon Charrier, hulumtues në Center for Advanced Security, Strategic and Integration Studies të Universitetit të Bonit, në një intervistë dhënë për DW.
Prej mbi gjysmë shekulli, Franca shpenzon më shumë se mbledh taksa
Prej më shumë se gjysmë shekulli, Franca shpenzon rregullisht më shumë sesa mbledh në formë taksash. Buxheti i fundit i balancuar daton në vitin 1974.
Franca pagoi për herë të fundit një primë rreziku kaq të lartë në fund të vitit 2011, gjatë krizës së borxhit të zonës euro. Ajo që bie në sy në mënyrë të veçantë është shpejtësia e rritjes: që nga qershori 2026, diferenca krahasuar me obligacionet gjermane është më shumë se dyfishuar.
Kjo shpjegohet më pak nga niveli i përgjithshëm i normave të interesit sesa nga rritja e primës së rrezikut të lidhur me borxhin e lartë, instabilitetin politik, deficitet e mëdha buxhetore dhe trazirat e fundit.
Sa më të larta të jenë normat e interesit, aq më shumë rritet pjesa e buxhetit të shtetit që i dedikohet vetëm shërbimit të borxhit. Në vitin 2026, Franca pritet të paguajë më shumë se 79 miliardë euro interes për të gjithë borxhin e saj publik. Për vitin 2027, priten më shumë se 91 miliardë euro, dhe deri në vitin 2030, kjo shifër mund të arrijë në 125 deri në 132 miliardë euro.
Këto shifra përfshijnë kostot që lidhen me sigurimet shoqërore dhe autoritetet vendore. Agjencia France Trésor vlerëson aktualisht ngarkesën e interesit të pushtit qendror në 62,6 miliardë euro.
Franca do të duhet të rifinancojë, në vitet e ardhshme, shumë obligacione të vjetra të emetuara me norma interesi historikisht të ulëta. Paralelisht, deficiti i lartë buxhetor kërkon një borxh shtesë.
Nëse rendimentet mbahen në nivelin e tyre aktual, ngarkesat e interesit mund të arrijnë deri në 130 miliardë euro në vitin 2030. Ky parashikim pak më i ulët, prej 125,8 miliardë eurosh, mbështetet te projektbuxheti i Kryeministrit Sébastien Lecornu për vitin 2027. Ky i fundit parashikon 54 miliardë euro kursime për të ulur deficitin nga 5,4 për qind në 5,0 për qind të PBB-së, por për momentin nuk siguron shumicën në Parlament.
Një sinjal paralajmërues për Gjermaninë
Tendenca rritëse e ngarkesave të interesit prek gjithashtu Gjermaninë. Friedrich Heinemann ka llogaritur se shpenzimet e interesit të Gjermanisë pritet të rriten ndjeshëm deri në fillim të viteve 2030. «Vetëm për shtetin federal, i cili ka paguar deri tani rreth 30 miliardë euro, kjo shumë do të trefishohet brenda pak vitesh, pasi borxhi dhe interesat rriten.”
Në Francë, megjithatë, realitetet ekonomike duket se kanë pak ndikim politik. Si Rassemblement National (RN) në të djathtë, ashtu edhe La France insoumise (LFI) në të majtë, bëjnë fushatë me premtime të kushtueshme.
Marine Le Pen, për shembull, dëshiron të kthehet te mosha e daljes në pension prej 62 vjeç, ndërkohë që premton kursime prej 140 miliardë eurosh. Jean-Luc Mélenchon propozon madje të «hidhen në zjarr» obligacionet shtetërore të mbajtura nga Banka e Francës. Themeluesi i LFI-së deklaron: «Askush nuk do ta vërejë kurrë se ato janë zhdukur.»
«Përralla nga e majta dhe e djathta»
Për Friedrich Heinemann, ky është «një shembull i mirë që tregon se ekzistojnë, si në të djathtë ashtu edhe në të majtë të skenës politike, parti radikale që nuk bëjnë gjë tjetër veçse tregojnë përralla ekonomike». Emëruesi i përbashkët do të ishte «se ekziston një rrugëdalje nga mjerimi që nuk kalon as përmes konsolidimit buxhetor e as përmes shkurtimeve buxhetore».
Landry Charrier është i bindur se shumë francezë ende nuk e kanë matur seriozitetin e situatës: «Euroja ia ka lehtësuar Francës qasjen në financim të lirë dhe e ka zbutur për një kohë të gjatë presionin e përshtatjes», thekson ky ekspert për Francën. «Dikur, zhvlerësimet [e frangës franceze, shën. i red.] i bënin disbalancat ekonomike menjëherë të dukshme, përmes humbjeve të fuqisë blerëse dhe rritjes së çmimeve. Sot, ky sinjal alarmi mungon. Kështu lindi iluzioni se korrigjimet e nevojshme mund të shtyhen pafundësisht.» /DW